
兄弟们,又炸了。
半导体材料中报,集体暴走。
截至8月10日,申万半导体材料行业共有5家公司发布2026年半年度报告——全部实现营收同比增长,4家归母净利润同比增长。
最高的一家,净利直接飙了414.95%。
什么概念?相当于去年赚1块钱,今年赚5块多。
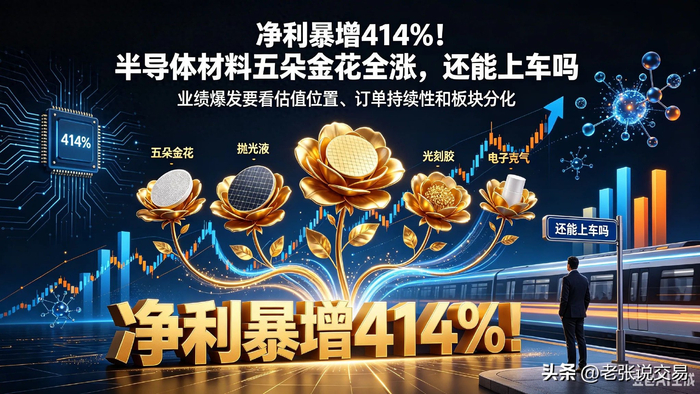
这不是某个公司的独角戏,是整个板块的集体狂欢。
五家公司,五张成绩单,各有各的猛法。
先看最猛的——先导基电,414.95%。
上半年营收11.47亿,同比增长64.06%;归母净利润2.1亿,同比增长414.95%。
但有个细节值得琢磨——扣非净利润亏损1.12亿。
啥意思?赚的钱主要靠投资浮盈,不是主营业务赚的。公司铋相关材料业务收入9.96亿,占营收86.86%,这才是真正的基本盘。主业还在投入期,扣非还没盈利。
414%的增长很性感,但得看清楚——性感的是账面,不是肌肉。
再看最稳的——中船特气,上半年“股王”。
上半年营收19.04亿,同比增长83.13%;归母净利润3.48亿,同比增长95.63%;扣非净利润3.26亿,同比增长117.08%。
扣非增速跑赢归母增速,说明核心盈利能力在实打实地增强。
更狠的是——中船特气上半年股价大涨超770%,问鼎A股“股王”。
凭什么?六氟化钨。这东西营业收入同比增长近3倍。境外高纯钨粉供给受限,AI先进制程和HBM需求持续扩容,全球六氟化钨市场紧平衡。中船特气有上游原料自主配套优势,量价齐升。
Linx Consulting数据显示,2025年集成电路电子特种气体领域,中船特气销售收入全球第九,国内第一。
这才是真正的龙头——有技术、有产能、有定价权。
再看翻身的——立昂微,扭亏为盈。
上半年营收20.94亿,同比增长25.72%;归母净利润0.84亿。
连续两年上半年亏损后,终于翻身了。
董事长王敏文在业绩说明会上直接喊话——硅片进入涨价周期。
6英寸、8英寸、12英寸硅片产能爬坡,功率芯片和成熟逻辑芯片客户订单回暖。AI引爆需求,硅片终于熬出头了。
立昂微的故事告诉我们——周期底部熬得住,周期来了才接得住。
再看靶材三兄弟——有研新材、江丰电子、欧莱新材。
有研新材上半年营收61.58亿,同比增长50.35%;归母净利润1.83亿,同比增长40.89%。
江丰电子预计上半年净利润4.8亿到5.6亿,同比增长89.99%到121.65%。
欧莱新材更夸张——从亏损直接扭亏,利润增幅高达十倍。
这三家预增公告里都提到了同一个词——HBM存储。
AI算力爆发,HBM堆叠层数越高,薄膜沉积工序越多,靶材单位消耗量成倍增加。SK海力士切换钼靶工艺,HBM存储带动特种靶材涨价超65%。
靶材以前是“隐形冠军”,现在成了明牌印钞机。
资本市场用真金白银投票——有研新材涨停,江丰电子涨5.83%,欧莱新材涨5.21%。
我的看法:别光看数字,要看逻辑。
五家公司都在涨,但涨的逻辑不一样——
先导基电:414%最猛,但扣非亏损,赚的是投资浮盈,主业还在投入期。性感归性感,得看主业什么时候真正赚钱。
中船特气:最稳。全球第九、国内第一的电子特气龙头,六氟化钨量价齐升,业绩扎实。但股价已经涨了770%,估值还能不能撑得住,得打个问号。
立昂微:最励志。连续亏两年终于翻身,硅片进入涨价周期。周期底部的反转故事,市场最爱听。
靶材三兄弟:最直接。HBM需求直接拉动,涨价逻辑最清晰。但涨了这么多,追高的风险也不小。
半导体材料这轮行情,跟以前完全不一样。以前是跟着半导体周期走,现在是AI算力需求直接抽水上游。Omdia最新预测2026年全球半导体营收同比增长94.1%。电子行业利润同比增长96.9%,集成电路制造行业利润增长2579.5%。
这不是小周期,是结构性大行情。
但行情再大,也得看清楚谁在裸泳谁穿着裤子。
别问我买哪个。我只能说——414%的增长很诱人,但赚钱的逻辑比赚钱的数字更重要。
泼天的富贵,也得有本事接得住。
---
(以上内容仅为个人观点分享,不构成任何投资建议。股市有风险,投资需谨慎。)